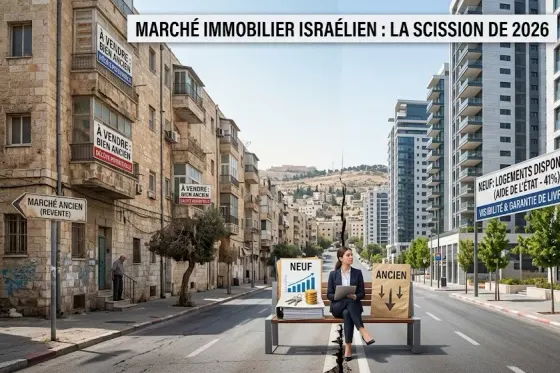
Le dispositif antisismique TAMA 38, lancé en 2005, vient d'arriver à expiration à l'échelle nationale, et chaque ville élabore désormais son propre plan de relève. Pour l'acheteur de la diaspora qui vise un appartement ancien promis à une rénovation urbaine, la question n'est plus seulement le prix au mètre carré, mais le stade exact où en est l'immeuble.
Un acheteur francophone qui négocie à distance pendant des mois s'appuie souvent sur un extrait du registre foncier obtenu au début des discussions. Or ce document, le Nessah Tabou, ne vaut que pour la date où il a été tiré. À l'heure où les transactions transfrontalières s'étalent sur plusieurs mois, cette péremption silencieuse expose à de mauvaises surprises le jour de la signature.
À quelques jours de la décision de la Banque d'Israël sur son taux directeur, le 23 novembre, les promoteurs multiplient les montages de paiement différé pour écouler leurs logements neufs. Pour l'acheteur francophone, la fenêtre de négociation s'élargit, mais encore faut-il distinguer une vraie remise d'un report de dette.
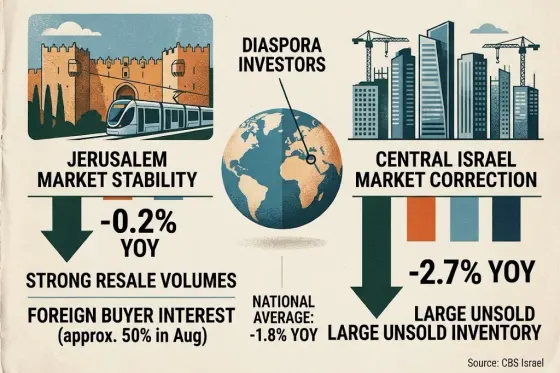
À Jérusalem, les prix n'ont reculé que de 0,2 % sur un an, quand le Centre du pays affiche -2,7 %. La ville détient pourtant le plus grand stock de logements neufs invendus du pays, environ 10 250 unités fin août 2026. Pour l'acheteur francophone, la question n'est plus seulement le prix, mais le calendrier de livraison, dans un contexte où la Banque d'Israël doit fixer son taux directeur le 23 novembre.
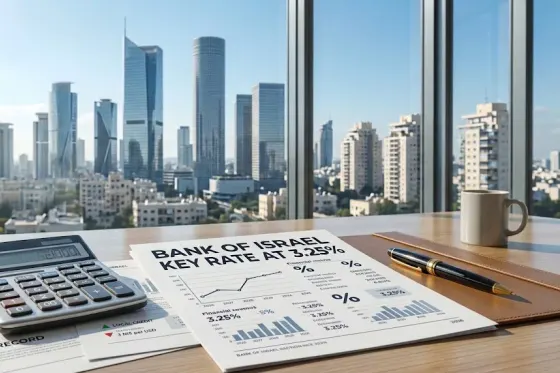
Le 21 octobre 2026, la Banque d'Israël a maintenu son taux directeur à 3,25 %, après quatre baisses depuis janvier. Pour les Juifs de la diaspora qui préparent un achat en Israël, la prochaine échéance, le 23 novembre, et le niveau du shekel comptent désormais autant que le taux lui-même.
La Banque d'Israël a confirmé le 21 octobre une envolée des loyers pour les nouveaux locataires, pendant que les prix d'achat continuent de reculer. Pour les futurs olim et les investisseurs francophones, ce décalage ouvre une marge de négociation inhabituelle, portée par un stock record de logements neufs invendus.
En Israël, un acheteur peut se retrouver engagé par un simple mémorandum signé en marge d'une visite, avant tout contrat détaillé. Pour les acheteurs francophones de passage, souvent pressés par un calendrier de voyage serré, ce papier déclenche un délai fiscal de trente jours qu'ils ignorent fréquemment. Voici pourquoi ce point mérite une vigilance immédiate.
Le dollar a perdu 13,6 % face au shekel en un an, contre seulement 4 % pour l'euro. Pour un acheteur français ou britannique, cet écart se traduit directement en pouvoir d'achat immobilier à Netanya, Tel-Aviv ou Jérusalem.
Avec 84 130 logements neufs invendus et 28,9 mois de stock, les promoteurs israéliens sont pressés de vendre. Pour un acheteur francophone installé à Paris, Londres ou Montréal, ce déséquilibre, confirmé par les chiffres du CBS entre juillet et octobre 2026, ouvre une marge de négociation rare sur le marché du neuf.
De plus en plus de francophones possèdent un appartement ou une villa en Israël, parfois après une retraite ou un investissement locatif. Si leur état de santé mentale venait à se dégrader sans qu'ils aient anticipé la question, la gestion, voire la vente, de ce bien pourrait être suspendue pendant des mois. Le Ministère de la Justice israélien encourage désormais la procuration continue, un acte signé devant un avocat agréé, pour éviter ce blocage.
De plus en plus de contrats de vente en Israël mentionnent une clause « as is », signée par des acheteurs francophones qui n'ont parfois visité le bien qu'une ou deux fois. Un arrêt de la Cour suprême, toujours appliqué, rappelle que cette clause ne couvre pas les défauts que le vendeur connaissait et a tus. Explications pour qui s'apprête à signer cet automne.
La Banque d'Israël a abaissé son taux directeur à 3,5 % le 6 juillet 2026, troisième baisse de l'année, au moment même où le stock d'appartements neufs invendus franchit les 84 000 unités. Pour un acheteur francophone, le crédit redevient respirable et la négociation possible, mais les annulations de vente se multiplient. Voici ce que ce calendrier change concrètement avant la fin de l'année.
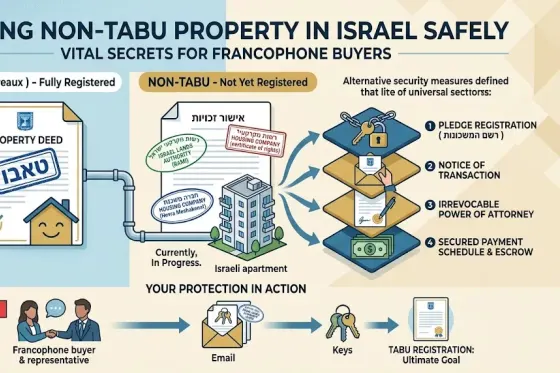
En Israël, une part importante des logements neufs ou situés sur des terres de l'État n'est pas inscrite au registre foncier lors de la signature. Pour un acheteur francophone, cela ne change pas la sécurité de l'opération, mais impose un autre calendrier de paiement et d'autres garanties. Voici ce qu'il faut vérifier avant de verser le solde.
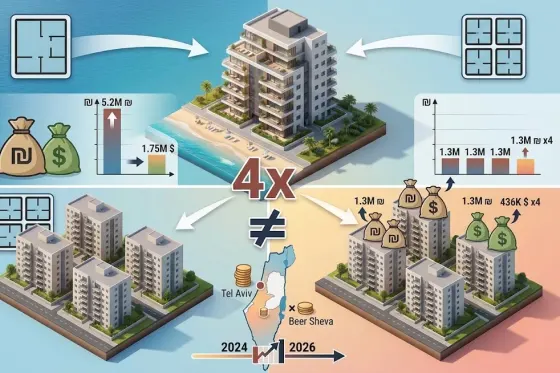
Le marché immobilier israélien affiche un chiffre inédit : plus de 84 000 logements neufs restent invendus fin août 2026, un record historique, dont près de 30 % rien qu'à Tel Aviv. Pour un acheteur francophone hésitant entre acheter maintenant ou attendre, cette accumulation de stock modifie le rapport de force à la négociation. Reste à savoir où elle profite vraiment à l'acheteur, et où les prix continuent au contraire de grimper.
Le seuil de majorité requis pour lancer un projet de pinouï-binouï est aujourd'hui plus bas qu'il y a quelques années, autour des deux tiers des propriétaires au lieu de 80 %. Pour un propriétaire francophone qui possède un appartement en Israël sans y résider, cela signifie que des immeubles jusque-là bloqués peuvent désormais basculer plus vite vers la démolition-reconstruction, parfois sans qu'il ait suivi l'évolution du dossier.
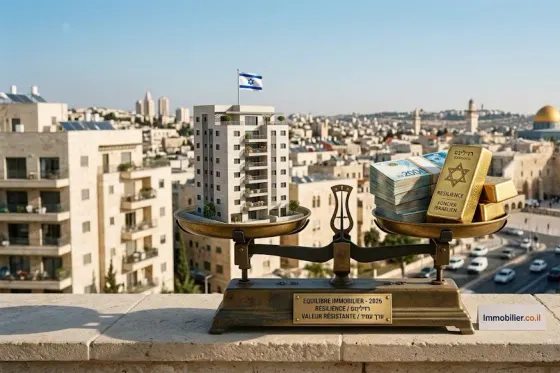
Après la guerre avec l'Iran et deux ans de taux élevés, le marché immobilier israélien ne recule que de 2 % sur un an. Pour les acheteurs de la diaspora, cette résistance s'accompagne d'un changement concret : la négociation redevient possible, notamment sur le neuf et dans certaines villes.
En Israël, environ un tiers des ventes de logements neufs passe désormais par le montage dit 20/80, qui permet à l'acheteur de ne verser que 20 % du prix à la signature et le solde à la livraison, deux à quatre ans plus tard. La Banque d'Israël encadre ce mécanisme par une directive temporaire qui expire le 31 décembre 2026, une échéance que tout acheteur francophone envisageant un achat sur plan doit intégrer dès maintenant à son calendrier.
À l'approche de la rentrée, le marché locatif israélien se tend nettement pour quiconque signe un nouveau bail, alors que les locataires en place voient leur loyer progresser plus modérément. Le Bureau central des statistiques (CBS) chiffre cet écart et dessine une carte des loyers très contrastée selon les villes. Pour les acheteurs et investisseurs francophones, ces données changent la donne au moment de louer, de vendre ou d'investir.
Malgré la guerre et des taux d'intérêt élevés, les prix de l'immobilier israélien n'ont reculé que de 1,3 % sur un an selon le Bureau central des statistiques. La Banque d'Israël vient d'abaisser son taux directeur à 3,5 %, ce qui allège le coût du crédit pour les acheteurs, tandis que le shekel fort renchérit les achats en dollars.
Depuis la mi-février 2026, tout acheteur non-résident paie en Israël une taxe d'achat de 8 % dès le premier shekel, sans aucun abattement. Pour les Juifs de la diaspora qui envisagent un achat immobilier, la Loi des Arrangements 2026 impose de revoir le budget et, surtout, de réfléchir au calendrier de leur alyah.
Un appartement sur deux en Israël n'a toujours pas de pièce sécurisée, et la proportion grimpe encore dans les grandes villes prisées de la diaspora. Pour les acheteurs francophones, le mamad n'est plus un détail technique mais un poste de négociation et un facteur de valorisation à la revente. Voici ce qu'il faut vérifier avant de signer une offre en 2026.
Acheter un appartement en Israël, c'est aussi préparer sa transmission. Sans testament, la loi israélienne répartit automatiquement le bien entre conjoint et enfants, avec des conséquences fiscales différentes selon le pays de résidence de l'héritier. Un point s'impose pour les acheteurs et investisseurs francophones.
Le recul de l'euro face au shekel complique le financement des acheteurs européens et des nouveaux immigrants qui veulent investir dans l'immobilier en Israël. Plusieurs mécanismes bancaires et juridiques permettent aujourd'hui de limiter ce risque de change, de l'indexation du prêt à la garantie du taux pour les achats sur plan.
En Israël, un appartement hérité par plusieurs enfants ou proches tombe automatiquement en indivision. Avant toute vente, plusieurs étapes juridiques s'imposent, et le blocage d'un seul coindivisaire peut retarder tout un projet, y compris un Pinouy Binouy. Pour un acheteur ou un investisseur francophone, comprendre ces mécanismes évite bien des mauvaises surprises.