Immobilier neuf en Israël : avant le 23 novembre, ce que cachent les offres sans apport
À quelques jours de la décision de la Banque d'Israël sur son taux directeur, le 23 novembre, les promoteurs multiplient les montages de paiement différé pour écouler leurs logements neufs. Pour l'acheteur francophone, la fenêtre de négociation s'élargit, mais encore faut-il distinguer une vraie remise d'un report de dette.

Un marché qui bascule en faveur de l'acheteur
85 682 logements neufs restaient invendus fin août 2026 en Israël, selon le Bureau central des statistiques. Pour écouler ce stock sans toucher au prix affiché, les promoteurs ont multiplié les « facilités de financement » : elles représentaient 30 % des ventes de logements neufs en août, contre 20 % en mai, selon le ministère des Finances cité par Globes. Cette accélération en trois mois est le signe que le neuf est devenu, de fait, un marché d'acheteurs.
Le rendez-vous du 23 novembre pèse sur toutes les offres
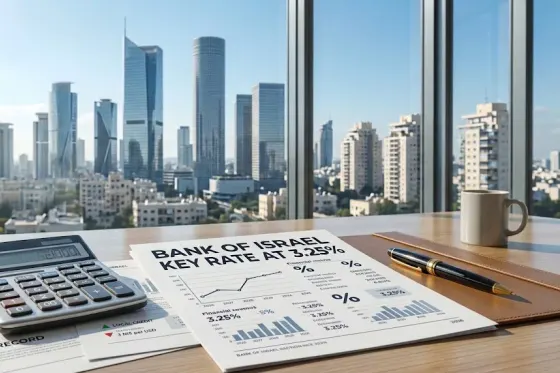
La Banque d'Israël a maintenu son taux directeur à 3,25 % le 21 octobre ; sa prochaine décision tombe le 23 novembre. Sur un prêt d'un million de shekels (environ 321 500 USD), chaque baisse de 0,25 point allège la mensualité d'environ 150 shekels (48 USD). Pour un acheteur qui hésite entre signer maintenant avec un montage de paiement différé, ou attendre une détente monétaire, ce rendez-vous compte autant que le rabais annoncé par le promoteur.
Report de dette ou vraie remise : le piège à ne pas signer les yeux fermés
Deux promoteurs illustrent la tendance. Gindi Holdings propose, sur environ 300 logements dont la moitié à Glil Yam, de reporter 900 000 shekels (environ 289 000 USD) pendant dix ans après la livraison, sans intérêt ni indexation pour l'acheteur, à condition de passer l'examen de solvabilité bancaire. Melisron, lui, permet de financer l'apport en hypothéquant un bien déjà détenu, et prend en charge les intérêts jusqu'à la remise des clés. Dans les deux cas, le capital reste dû : l'expert-comptable Aviv Rufel chiffre l'avantage réel de l'offre Gindi à environ 350 000 shekels (112 500 USD) en valeur actuelle, mais prévient que la mensualité peut grimper de 5 900 à 7 100 shekels (1 900 à 2 280 USD) une fois le capital remboursé. Le conseiller en crédit Yoni Berliner, lui, met en garde contre l'effet de levier accru de la formule Melisron et le risque d'un refinancement classé comme crédit à usage général, aux conditions moins favorables.

Ce qu'il faut vérifier avant la fin de l'année
Avant de s'engager, mieux vaut comparer le prix « tout compris » avec le prix comptant d'un bien équivalent, faire chiffrer la mensualité au moment du refinancement et non seulement pendant la période d'aide, et obtenir par écrit ce qu'il advient de l'avantage si le promoteur rencontre des difficultés financières. Les remises conditionnelles, comme celle du club Cibus observée en mai (environ 13 %, jusqu'à 700 000 shekels, soit 225 000 USD), montrent aussi qu'une partie des baisses de prix échappe à l'indice officiel, qui recule pourtant déjà de 1,8 % sur un an selon le Bureau central des statistiques.
La décision de la Banque d'Israël du 23 novembre et le calendrier des promoteurs, pressés d'écouler leur stock avant la fin de l'année, composent la fenêtre dans laquelle se négocient ces offres. Pour le détail de chaque montage, les calculs et les questions précises à poser avant de signer, le décryptage complet sur immobilier.co.il reste la référence.
Questions fréquentes
- Qu'est-ce qu'un prêt « ballon » proposé par un promoteur israélien ?
- C'est un crédit dont le capital, parfois plusieurs centaines de milliers de shekels, est reporté plusieurs années après la livraison du logement ; le promoteur prend en charge les intérêts pendant cette période, mais le capital reste dû à l'acheteur.
- La décision de la Banque d'Israël du 23 novembre va-t-elle changer les prix de l'immobilier ?
- Pas directement les prix affichés, mais une baisse du taux directeur allège le coût du crédit hypothécaire : environ 150 shekels (48 USD) par mois en moins sur un prêt d'un million de shekels pour chaque quart de point de baisse.
- Comment vérifier qu'une remise de promoteur est réelle et non un simple report de dette ?
- Il faut comparer le prix total avec un bien équivalent payé comptant, faire calculer la mensualité au moment du refinancement futur, et obtenir par écrit les garanties en cas de difficulté financière du promoteur.
Commentaires
À lire aussi